Pour un premier achat, le calcul est souvent le même : un apport limité, une capacité d’emprunt plafonnée par le taux d’endettement, et des prix qui ont progressé plus vite que les salaires dans les grandes villes. Beaucoup de jeunes ménages finissent par repousser leur projet, ou par s’éloigner beaucoup plus qu’ils ne le voulaient. Il existe pourtant un dispositif qui change la donne sans être un simple prêt de plus : le bail réel solidaire, ou BRS.
Le principe : acheter le logement, pas le terrain
Le BRS repose sur une idée simple : séparer le prix du terrain de celui du logement. Le terrain appartient à un organisme de foncier solidaire (OFS), une structure sans but lucratif agréée par l’État. L’acquéreur, lui, achète les murs de son logement et verse chaque mois une redevance modérée pour l’usage du terrain.
Comme le foncier pèse lourd dans le prix d’un bien, surtout en ville, le retirer de l’équation fait nettement baisser la facture. D’après l’ANIL, l’Agence nationale pour l’information sur le logement, un logement en BRS se vend en général entre 30 et 50 % sous le prix du marché.
Pourquoi c’est une piste sérieuse pour un premier achat
Plusieurs avantages se cumulent pour un ménage qui achète sa première résidence principale :
- Un prix d’achat plus bas, donc un emprunt plus court ou une mensualité plus légère.
- Une TVA réduite à 5,5 % dans le neuf, au lieu de 20 %.
- Un cumul possible avec le prêt à taux zéro, pour les ménages qui y ont droit.
- Dans certaines communes, un abattement de taxe foncière.
Point souvent mal compris : le BRS n’impose pas d’être primo-accédant. C’est le prêt à taux zéro qui exige de ne pas avoir été propriétaire de sa résidence principale au cours des deux dernières années. Un primo-accédant cumule donc les deux, ce qui fait du BRS un outil particulièrement adapté à un premier achat.
Les conditions à connaître avant de se lancer
Le BRS est une aide publique, avec des règles en contrepartie :
- Des plafonds de ressources. Ils dépendent de la composition du foyer et de la zone où se situe le logement. Plus la zone est tendue, plus les plafonds sont élevés.
- Une résidence principale obligatoire. Le logement ne peut être ni loué, ni utilisé comme résidence secondaire.
- Une revente encadrée. Le prix de revente est plafonné et l’acheteur suivant doit lui aussi respecter les plafonds de ressources. C’est ce qui permet au logement de rester abordable d’un propriétaire à l’autre.
Le bail est signé pour une longue durée, de 18 à 99 ans, et il repart pour sa durée initiale à chaque revente : le bien ne perd pas sa valeur au fil des années à cause d’une échéance qui se rapprocherait.
En résumé, le BRS convient bien à un ménage qui veut se loger durablement, moins à celui qui cherche avant tout à réaliser une plus-value.
Exemple : le BRS dans l’agglomération toulousaine
Toulouse illustre bien l’intérêt du dispositif. La ville attire chaque année de nouveaux actifs, les prix du neuf y restent élevés, et elle est classée en zone A, ce qui relève les plafonds de ressources et ouvre le BRS à davantage de ménages.
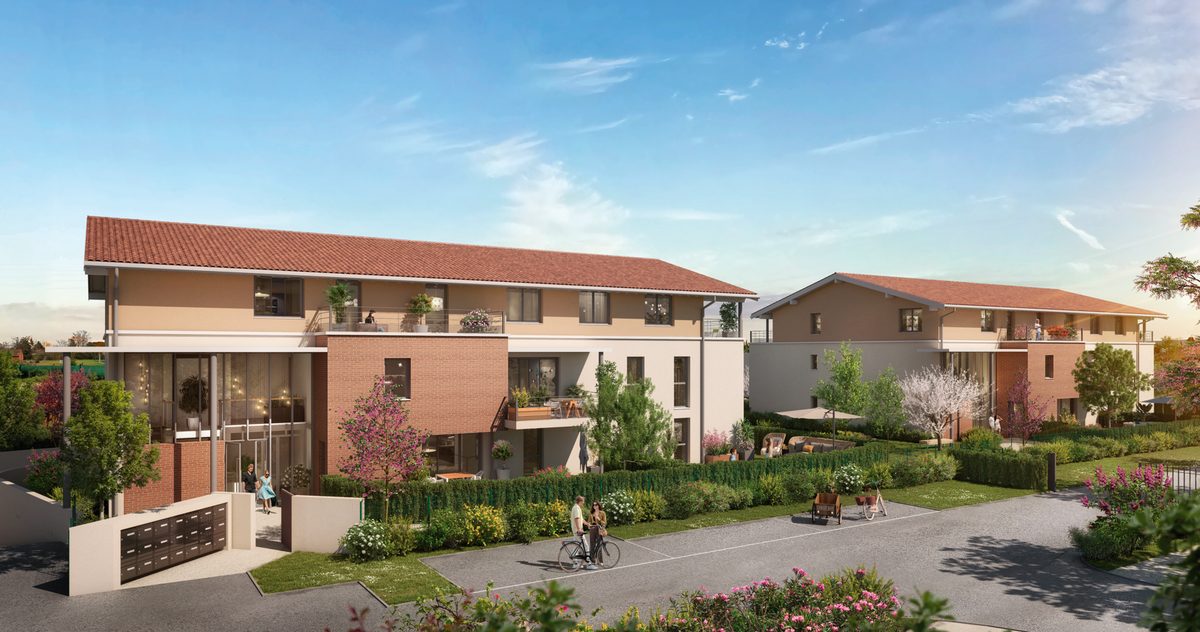
Plusieurs organismes de foncier solidaire y sont actifs. OFS STON, par exemple, propose des programmes pour acheter en BRS à Toulouse et dans une dizaine de communes de l’agglomération, de Blagnac à Castanet-Tolosan en passant par Muret ou Fenouillet. On y trouve surtout des appartements, du deux-pièces au cinq-pièces, et quelques maisons. Les premiers deux-pièces à Toulouse s’affichent autour de 120 000 €, un niveau devenu rare dans le neuf en ville.
Comment s’y prendre ?
Pour un premier achat en BRS, la démarche suit quelques étapes :
- Vérifier son éligibilité à partir de son revenu fiscal de référence et de la composition de son foyer.
- Simuler son budget en intégrant la redevance mensuelle, en plus de la mensualité de crédit et des charges de copropriété.
- Repérer les programmes dans les communes qui correspondent à ses trajets quotidiens.
- Monter son plan de financement avec sa banque, en y intégrant le prêt à taux zéro si l’on y a droit.
Le BRS ne remplace pas une bonne préparation, mais il peut transformer un projet jugé hors de portée en achat réaliste. Pour un primo-accédant qui veut vivre en ville sans sacrifier son budget, il mérite au moins d’être étudié avant de renoncer.